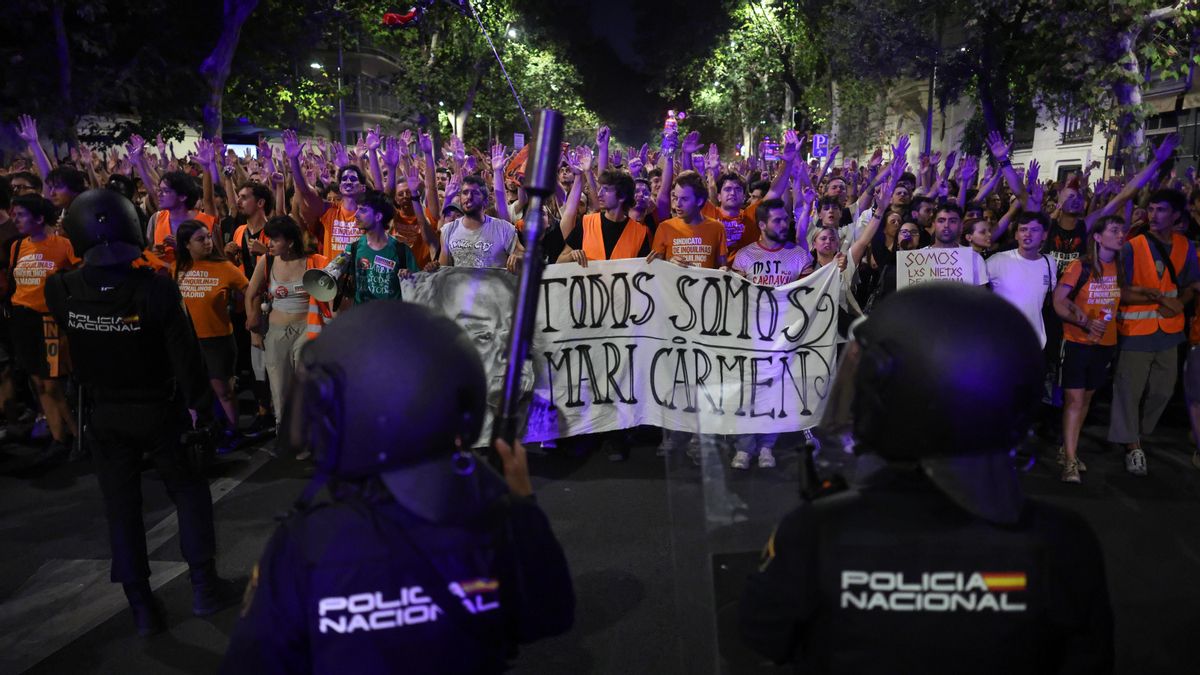
Una ley que permite desahucios a personas vulnerables y las desorbitadas subidas de precio de alquiler y venta de vivienda llevan al límite a gran parte de la sociedad, mientras sigue paralizado el decreto de vivienda que el Gobierno prometió antes del verano
El Gobierno acelera para aprobar ya el decreto de vivienda forzado por el impacto del desahucio de Maricarmen
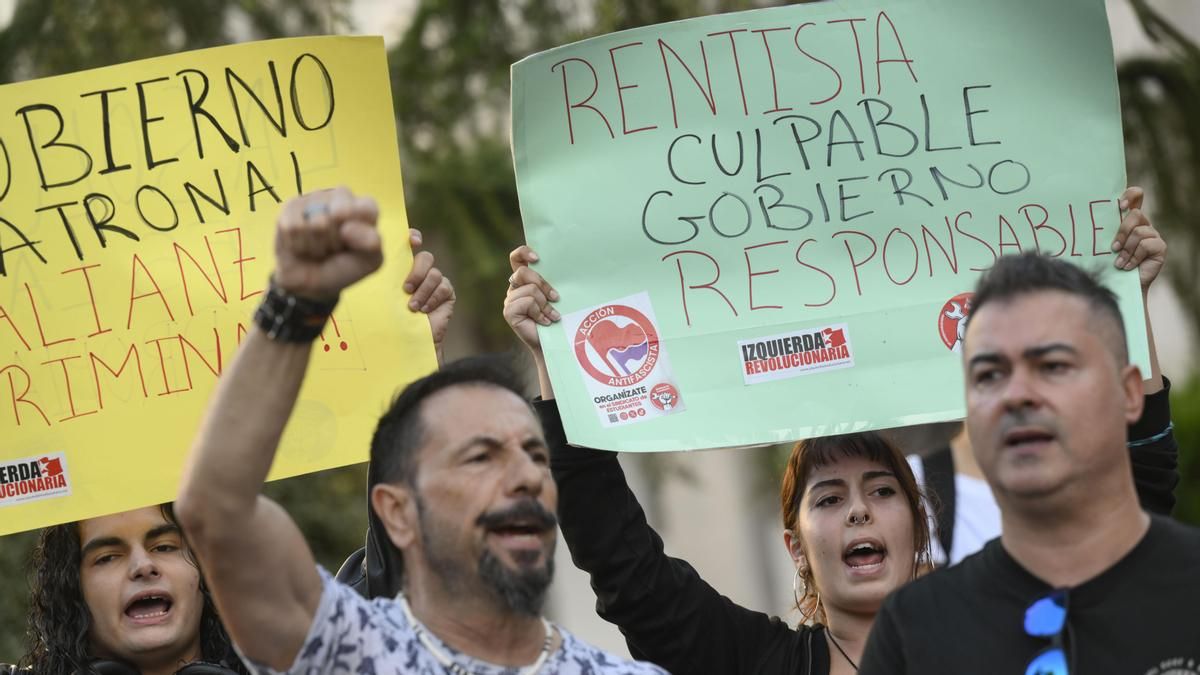
Una ley que permite desahuciar a una pensionista de 87 años de la casa del barrio de Retiro, en Madrid, en la que lleva viviendo desde que tenía 17, en 1956. Un propietario sin rostro, la empresa Urbagestión, que se niega a negociar con la inquilina, cegado por el lucro. Unas subidas del alquiler que triplican y quintuplican la renta actual y superan los ingresos de la inquilina. Un precio de venta también inalcanzable. Unas administraciones, tanto el Gobierno como la Comunidad y el Ayuntamiento, incapaces de proteger el derecho a estar en casa o sin suficiente voluntad política. Y al final, sin escapatoria, la foto lamentablemente histórica: Maricarmen siendo retirada en camilla, que resume la crisis económica, política y social de la vivienda en España.
La ley permite a día de hoy que se desahucie a familias o personas vulnerables después de que el Congreso, con los votos en contra de PP, Junts y Vox, tumbara en febrero de 2026 el escudo antidesahucios, que venía siendo prorrogado desde la pandemia. El decreto de vivienda presentado a los grupos políticos en julio contemplaba una protección ya definitiva que obligaba a suspender los desahucios de familias vulnerables sin alternativa habitacional. Junts y Podemos se oponían por otros motivos y la crisis de Ceuta llevó al Gobierno a aplazar la aprobación prevista para septiembre. Ahora, entran las prisas. No hubo protección para Maricarmen y la sentencia del Supremo que dio la razón a los propietarios en 2023 abrió el camino al desahucio.
Las entidades sociales llevaban tiempo advirtiendo de que la caída del escudo propiciaría un aumento de los desahucios. Paralelamente, crecen las ejecuciones hipotecarias, paso previo al desalojo de la familia, pero la última estadística disponible aún refleja la caída propiciada por el escudo. En el primer trimestre de este año, se ejecutaron 2.600 desahucios por impago de alquiler en España y 971 por ejecuciones hipotecarias.
Las cifras están lejos de los peores años de la crisis posterior al estallido de la burbuja, cuando se llegaron a alcanzar los 46.500 lanzamientos trimestrales en 2012, y la solvencia de las familias y el endurecimiento de las hipotecas hace que los desahucios por compraventa hayan dejado de ser una rutina como la que inundó los barrios hace una década. Pero muchos de los que perdieron sus casas entonces pasaron al mercado del alquiler, un negocio cada vez más lucrativo con unas subidas de precio desorbitadas sobre todo en las grandes ciudades. Con mucha más demanda que oferta, una ralentización de la construcción y la pérdida de vivienda pública, los precios del alquiler se han llegado a duplicar en una década según diferentes portales.
La asfixia de comprar o alquilar
Según un informe de Deutsche Bank de este año, en Madrid los alquileres se han disparado un 82,7% y en Barcelona, un 94,9% desde 2016, periodo en el que los sueldos han aumentado la mitad, alrededor de un 45%. El precio medio en Idealista es de 23,3 euros por metro cuadrado al mes, o sea, que un piso de 100 metros cuadrados en Madrid cuesta de media 2.330 euros, prácticamente lo mismo que el sueldo medio y el doble que el salario mínimo. Si miramos la zona de Ibiza, donde vivía Maricarmen, hay pisos entre los 1.100 euros de 37 metros cuadrados y los 2.500 los que superan los 100.
Tras el estallido de la burbuja, el porcentaje de población que vive de alquiler en España ha pasado a ser del 19,4% al 26,3%. Al mismo tiempo, los propietarios de una vivienda han descendido y se han incrementado quienes poseen más de una, mientras que empresas y fondos acumulan centenares e incluso miles de viviendas, de alquiler o de venta, que las utilizan para optimizar beneficios. Los propietarios con más de cuatro inmuebles han pasado de tener un millón de pisos a tres millones, pero los que tienen tan solo una casa para vivir han caído de los 10 millones a los 7,9 millones.
Al tiempo que la población de las urbes crece por las oportunidades laborales y la construcción lleva estancada desde la burbuja, el esfuerzo para pagar un alquiler se dispara. Cerca del 30% de los hogares destina más del 40% de sus ingresos al alquiler, según un estudio de Caixabank Research, mientras todas las recomendaciones sugieren que nadie deba dedicar más de un tercio de sus ingresos a la vivienda.
Antes de que comprara el piso Urbagestión, el propietario del piso de Maricarmen era Renta Corporación, quien le ofreció en 2018 comprarlo por 250.000 euros. El precio era totalmente inalcanzable para una persona que cobraba 1.450 euros al mes. La descomunal subida de los alquileres en los últimos años generó una huida hacia la compraventa que elevó estas transacciones a cifras récord (714.000 en España en 2025), sin que la construcción creciera a un ritmo ni siquiera parecido: 92.000 en el ejercicio, por una creación de hogares que fue de 150.000. Los precios subieron a dos dígitos todo ese año y lo siguen haciendo en 2026: un 12% en el segundo trimestre de 2026, en comparación al mismo periodo del año pasado.
De acuerdo con el Banco de España, son necesarios más de 7 años de sueldo íntegro para pagar una vivienda de media en España, periodo que se duplica en Baleares y Madrid, donde ya solo para la entrada hay que entregar cuatro años de un sueldo íntegro promedio y se tardan 15 en pagarla por completo.
La Ley de Vivienda y la trampa del alquiler temporal
La crisis de la vivienda ha alcanzado su punto álgido, pero lleva años arrastrándose y los desahucios y problemas de acceso nunca han cesado. Fue ese uno de los motivos que llevó al Gobierno de Pedro Sánchez a aprobar dos medidas estrella para paliar el problema: la creación de un Ministerio de Vivienda que impulse la vivienda pública y controle a los mercados y la nueva Ley de Vivienda, que protegía a los inquilinos.
La Ley de Vivienda estableció contratos más duraderos de alquiler, de entre cinco y siete años, de forma que el inquilino se blindó a las subidas exorbitadas. La norma también contempló blindarlos de cara a los nuevos contratos, con un tope a los alquileres que impedía que en el nuevo ciclo el precio estuviera muy por encima de la suma de la inflación, en comparación con el contrato anterior, y del precio promedio en los nuevos pisos de alquiler. El problema es que la competencia para aplicar este tope está en las Comunidades Autónomas y la mayoría, del PP, no lo han aplicado a día de hoy.
Aunque las subidas del alquiler tienden ahora a frenarse y en Barcelona han llegado a caer gracias al tope –mientras en Madrid subían–, el precio es ya tan elevado que nada de eso supone un alivio para el inquilino. Las prórrogas extraordinarias, aprobadas durante la guerra de Ucrania y que fueron tumbadas también en abril de 2026 por la oposición, eran otra protección ante las subidas que ya no existe. Aunque el Gobierno no ha hecho suficiente como para mejorar todas las vulnerabilidades de los inquilinos, el PP, Vox y Junts se han dedicado directamente a boicotear cualquier protección. Y los gobiernos autonómicos del PP se han puesto del lado de los fondos y empresas y confían en que sean ellos quienes solucionen el problema de la vivienda que también han creado.
Sin prórroga y sin tope de precios, la gran fiesta para el arrendador llega una vez finaliza su último contrato. Entre 2015 y 2024, los nuevos contratos supusieron de golpe una subida media del alquiler del 37% respecto al anterior, lo cual ha hecho a los españoles un 11% más pobres, según un estudio de Comisiones Obreras.
Pero existe una alternativa más lucrativa que un nuevo contrato: un alquiler turístico (aunque en muchos lugares no se dan más licencias), de temporada o de habitaciones. Estos dos últimos no protegen al inquilino: ni el precio, ni la duración, ni tan siquiera su intimidad están protegidos. Pisos de tres habitaciones pasan a tener cuatro al eliminar el casero el salón y de costar 800 saltan a más de 2.000 una vez se trocean por habitaciones en contratos que se rigen por el código civil y no por la Ley de Arrendamientos Urbanos.
Los fondos y grandes empresas inmobiliarias han entendido la oportunidad de lucro que supone el alquiler temporal y de habitaciones y lo han rebautizado como coliving y flex living: invierten cientos de millones en pisos temporales y pequeños estudios con espacios compartidos para ponerlos bonitos y poderlos cobrar muy por encima de mercado e ir subiéndolos, como sucede con los hoteles, al ritmo que marca el calor del mercado. Casi la mitad de la oferta de alquiler en España es ya de temporada.
La vivienda pública no es una alternativa
Ni la compra ni el alquiler en el mercado libre son, así pues, una opción segura para un trabajador medio. ¿Qué queda? La vivienda protegida o pública. Pero resulta que ese escenario es aún más desastroso (aunque apunta a un futuro mejor). Tan solo el 1,5% de las viviendas que hay en España son protegidas y, aunque se empiezan a construir a mayor ritmo, este es insuficiente y se da al tiempo que las protecciones antiguas vencen y disminuye ese parque público. Medio millón de las viviendas protegidas vigentes pueden dejar de serlo el próximo año.
El Ministerio de Vivienda ha decidido que la vivienda pública no pueda dejar de serlo de tres maneras: incluyéndolo en el nuevo decreto (que sigue paralizado), aplicando la protección perpetúa en la nueva vivienda que promocionan y obligando a las Comunidades a hacerlo en las casas que construyan con fondos estatales. Pero la empresa estatal, Casa 47, tan solo ha conseguido por el momento poner en el mercado 800 viviendas, algunas de ellas a precios atractivos sobre los 300 euros, pero algunas llegan a los 1.000 euros en municipios que ni siquiera son de los más tensionados.
Mientras trabaja en construir un gran barrio en Madrid, Campamento, y en poner en el mercado 100.000 viviendas en los próximos diez años (muchas de ellas absorbidas de la Sareb), comunidades como las de Madrid directamente convierten la vivienda pública en un negocio para grandes empresas. Se ha visto claro en el caso de las parcelas para alquiler asequible de Almeida que se convirtieron en privadas mediante una pirueta o en los pisos del Plan Vive, con sus vecinos en pie de guerra porque llegan a obligarles a pagar dos garajes, IBI, gastos de comunidad excesivos hasta equiparar los precios a los de mercado.
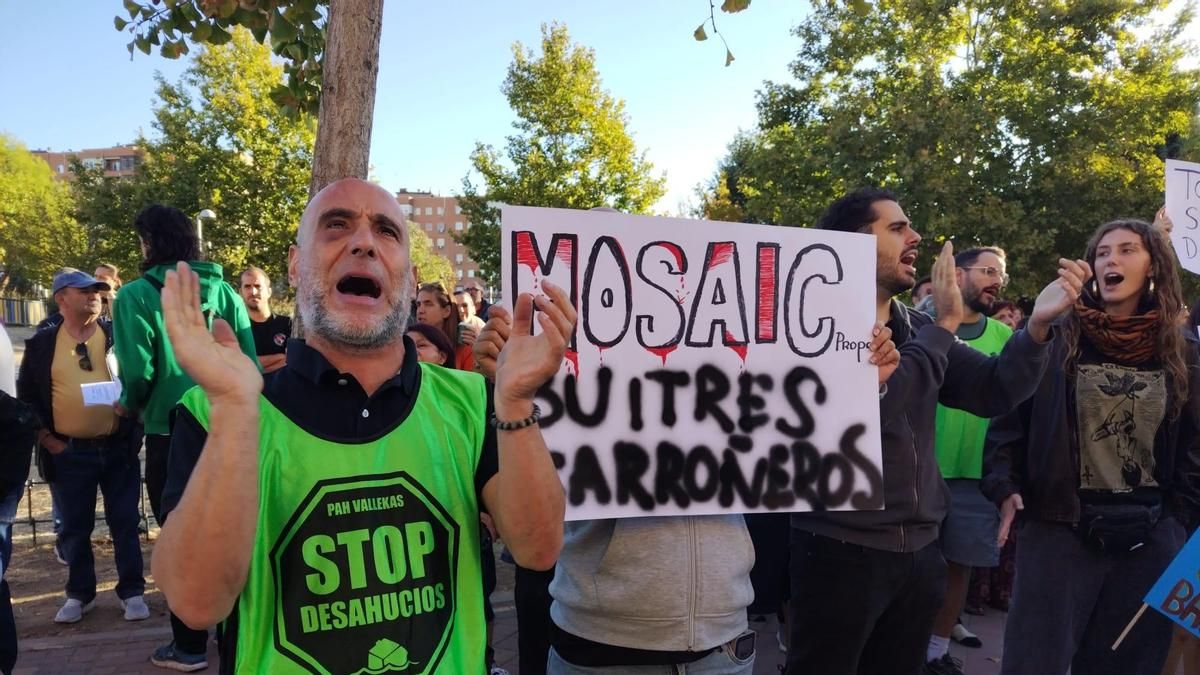
Mientras Maricarmen era desahuciada, también lo era David, en Vallecas, en unos pisos sociales vendidos por la Fundación La Caixa. Un día antes, entidades sociales de L'Hospitalet denunciaron que Olga, de 54 años, se suicidó el pasado 7 de septiembre, desesperada tras su desahucio cinco meses antes. Estas son las peores caras de la crisis de la vivienda, mientras la ansiedad económica o la inestabilidad por no saber dónde vivir atraviesa, seguramente, a millones. En la feria inmobiliaria The District, mientras tanto, unos 2.000 empresarios y hombres y mujeres de negocio hablan del mercado, auguran un futuro “un poco peor” porque no podrán sacar rentabilidades tan altas, pero siguen seduciéndote en los expositores con los grandes márgenes que puede ofrecer una inversión en ladrillo.