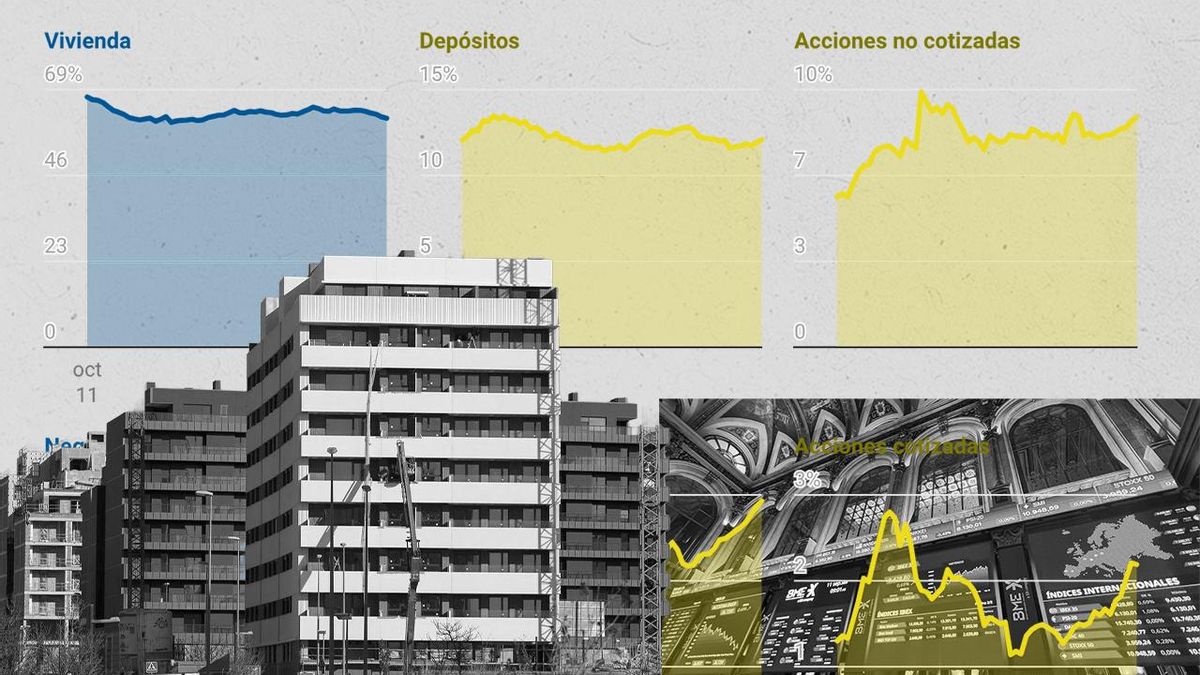
Los hogares suman más de un billón de euros en depósitos y otro billón en activos como deuda, acciones de empresas cotizadas o participaciones en fondos de inversión
La gran asignatura pendiente de la vivienda: pocos pisos públicos tanto de las comunidades como del Estado
La crisis de la vivienda se ha convertido en el epicentro del debate político y es el eje de la huelga general convocada para el próximo 11 de noviembre. También es el foco al que se destina gran parte de la capacidad de gasto y de ahorro de los hogares. De hecho, hay análisis que apuntan a que en determinados territorios, como en Madrid o en Illes Balears, hay que destinar 15 años íntegros de sueldo a comprar una vivienda. La media en España es de 8,4 años. Y si el sueldo se va a pagar el inmueble en el que vivir, queda poco margen para ahorrar.
“Los hogares más pobres tienden a dedicar mayor parte de su renta al consumo de bienes básicos tales como alimentos o energía, pero también al alquiler de la vivienda porque los hogares más pobres son los que menos vivienda en propiedad tienen”, explicaba Alberto Garzón en este artículo. En él, señalaba que los hogares más pobres tienen que dedicar más del 60% de su renta a esos tres conceptos, con una diferencia de hasta 16 puntos respecto a los más ricos.
Entonces, ¿quiénes ahorran? ¿Y a qué se destina esa capacidad de ahorro, cuando esta existe?
Si se analizan los datos publicados por el Banco de España, hay que partir de su definición del concepto “riqueza bruta”, que engloba lo que el supervisor llama “activos reales” y “activos financieros”. Dentro de los primeros, los reales, engloba la vivienda (sea primera residencia, segunda u otras propiedades inmobiliarias), así como “los negocios”, es decir, la tenencia de empresas. Y bajo el concepto de activos financieros, abarca lo que se tiene en el banco, sean cuentas, depósitos, fondos de inversión, renta fija o acciones.
Los últimos datos publicados por el Banco de España corresponden al primer trimestre de 2026. Según estos, a 31 de enero, la riqueza neta –toda la suma de los anteriores componentes– rozaba los 8,5 billones de euros. De esa cifra, más de la mitad –más de 4,6 billones– estaba en manos del 10% más rico, aunque el Banco de España no desglosa en esa estadística los parámetros concretos, cuánto dinero tienen esas personas incluidas en el percentil más alto de riqueza.
En el siguiente gráfico se ve el porcentaje que representan los activos reales o financieros en la riqueza neta de cada grupo y cómo la vivienda tiene más peso entre los percentiles más bajos y, en cambio, tiene menos en los más altos. Y lo contrario ocurre con la deuda.
Si se ve la foto global, sin tener en cuenta los percentiles de renta, los datos del Banco de España señalan que cada vez más ahorro de los hogares se destina a fondos de inversión, depósitos y acciones, tanto de empresas cotizadas como de las que no están en el parqué, como se resume en los siguientes gráficos.
Esos datos agregados del Banco de España, también recogen la cifra global de cuánto se destina a cada uno de esos componentes que componen la riqueza neta de los hogares españoles. Al cierre del primer trimestre de este año, la vivienda sumaba más de 5,6 billones de euros. Como comparación, el punto más bajo lo alcanzó hace 15 años, cuando la riqueza concentrada en vivienda se quedó por debajo de los 3,5 billones.
En cambio, en cuanto al ahorro en productos financieros, a 31 de enero, los hogares sumaban 1,1 billones en depósitos y otro billón en otro tipo de activos (deuda, acciones cotizadas, participaciones en fondos de inversión o derechos de seguros de vida). A finales de 2013, en la recta final de la última gran crisis, los depósitos se situaban en algo más de 0,76 billones; y el resto de activos financieros en algo más de 0,5 billones.
En resumen, en el siguiente gráfico se ve cómo ha evolucionado la distribución de la riqueza de los hogares en España desde 2011, en pleno pinchazo de la burbuja, hasta el primer trimestre de este año.
Ahorro negativo en un tercio de los hogares
“La capacidad de ahorro de los hogares presenta una elevada heterogeneidad. Aunque el hogar mediano tiene una tasa de ahorro positiva, aproximadamente un tercio de los hogares registró ahorro negativo en 2024”, explican las economistas Sirenia Vázquez y Noelia Cámara en el análisis titulado '¿Quién ahorra en España?', de BBVA Research. Llegan a esa conclusión a través del análisis de la Encuesta de Condiciones de Vida y la de Presupuestos Familiares, que publica el Instituto Nacional de Estadística. En ambos casos, con los datos de 2024. Por ello, Vázquez explica a elDiario.es que su análisis es una “foto de un momento concreto”, en el que quedaba reflejado que “para un tercio de los hogares, los ingresos de ese año no fueron suficientes para cubrir sus gastos”.
Las economistas explican que, en general, no existe una relación directa entre un incremento de la renta y un aumento del ahorro. “Aquellos hogares que tienen una muy poca capacidad de ahorro, cuando se produce un incremento de sus ingresos, vemos un mayor impacto o un mayor efecto que en el caso de aquellos que ya están en una capacidad con la que pueden ahorrar mucho más”, explica Sirenia Vázquez.
Al mismo tiempo, las economistas apuntan en su análisis que el número de personas que vive en un hogar es más limitante a la hora de ahorrar que otros factores, como la edad o el género. E influye el territorio. “En aquellas regiones donde hay menos densidad de población, vemos que los hogares pueden tener más facilidad” para ahorrar. “Más que en las que tienen mayor densidad de población”.
Y constatan que en el ahorro influye si se vive en régimen de alquiler o de propiedad. “Lo que vemos es que”, con esos datos de 2024, “si comparamos hogares en igualdad de condiciones en términos de ingresos, de tamaño de hogar, situación económica, de edad, aquellos que viven de alquiler, podrían tener una capacidad de ahorro mayor que aquellos que ya son propietarios”, señala. “Pero eso no significa que los inquilinos estén mejor que los propietarios o que los inquilinos puedan ahorrar más. ¿Qué hay detrás? Tenemos hipótesis”, apunta la economista. “Puede ser que, cuando se es propietario, ya no se tenga esa necesidad de ahorrar dinero para comprarse una casa, porque ya la tienes; mientras que las personas que viven de alquiler pueden tener más incentivos para ahorrar y, en algún momento, poder comprarla”.
Más inversión en bolsa
Entre los hogares españoles que tienen capacidad de ahorro, invertir en bolsa ha ido ganando terreno. Hay que tener en cuenta que la mayor parte de las acciones de las empresas que cotizan en los parqués españoles están en manos de grandes inversores internacionales, más de la mitad de los títulos, cuando a principios de siglo eran menos del 35%, según los datos que publica Bolsas y Mercados Españoles (BME), el gestor de la Bolsa española. Sin embargo, los hogares ganan peso.
Al cierre de 2025, la participación de las familias españolas en la propiedad de acciones cotizadas se situó en el 16,7% del total, casi un punto porcentual más que en el año anterior y el máximo en cuatro ejercicios. No obstante, BME destaca que aún está muy lejos de su máximo de 1998, cuando controlaban más del 35% de las acciones cotizadas.
Precisamente BME ha valorado, esta semana, de forma positiva el impacto que puede tener en el ahorro familiar la Cuenta de Ahorro e Inversión Financia Europa, impulsada por el Ministerio de Economía. Entiende que puede ser una vía para fomentar la participación de los inversores particulares en los mercados de capitales. Creen que recoge la “necesidad de impulsar instrumentos sencillos y fiscalmente eficientes que amplíen la participación minorista, mejoren las alternativas de inversión de las familias” y favorece “la financiación empresarial a través de los mercados”.
Como resumen, en la siguiente gráfica se ve cómo la riqueza de los hogares españoles cada vez se concentra más en activos financieros, que ha ido creciendo, de forma constante, desde finales de 2024.
Además, en las últimas semanas se han publicado diferentes análisis sobre el ahorro, elaborados por empresas que se dedican a la inversión. Uno de ellos, de Invesco, una gestora de activos. Otro, de la aseguradora Mapfre. El primero no solo abarca España, sino diferentes mercados europeos. Invesco concluye, tras un análisis a cerca de 6.000 inversores, que los hogares han dejado de generar más de un billón de euros en rentabilidad potencial por mantener sus ahorros en efectivo, sin apostar por productos que sí tienen una retribución –como los depósitos o las acciones–, aunque en algunos casos la rentabilidad no esté garantizada.
En cuanto al análisis elaborado por Mapfre sobre cómo ahorran los españoles, este refleja que el principal destino del ahorro es dotarse de un fondo de emergencia para gastos imprevistos. El segundo, la vivienda. En concreto, la aseguradora ha realizado una encuesta entre más de 1.000 personas de entre 18 y 65 años residentes en España. El 25% señala que ahorra para los imprevistos; y, el 22% para pagar la vivienda. Además, un 12% de los encuestados señala que ahorra de cara a su jubilación. También asegura que siete de cada 10 encuestados asegura que ahorra de forma habitual. Más, los hombres. En concreto, 74% de los encuestados, frente al 67% de las mujeres, quienes ahorran, de media, 236 euros al mes; frente a los 306 euros de los hombres.